Sucursal y espacio: antes de consultar o actuar sobre una NC/ND
- Verifique la Empresa, sucursal y espacio de trabajo de la pestaña antes de abrir una Nota de Crédito o Débito.
- Consulte la nota y su origen en ese mismo contexto autorizado. Listado, contadores, detalle, PDF, ticket y acciones conservan esa frontera.
- Si un enlace devuelve 404, no demuestra que el documento haya sido eliminado: también puede pertenecer a otro contexto. Vuelva al listado del espacio correspondiente, siempre que tenga permiso. Un contexto no autorizado requiere revisión por el Administrador.
Conocer el código o copiar un enlace no habilita otra sucursal, espacio ni los clientes de otro vendedor. No cambie configuraciones para forzar el acceso, ni repita una venta, devolución o reintegro porque no encuentra la nota. Una autorización por lote comprueba todos sus documentos antes de comenzar; un documento ajeno bloquea ese lote.
El Portal Cliente es una consulta de su propia historia: listado y detalle conservan el libro seleccionado (Gestión o Pruebas; el alcance pasivo Ambos conserva sólo espacios autorizados), la Empresa y las sucursales autorizadas. Esa lectura no cambia la sucursal operativa ni concede acciones administrativas. El acceso operativo de ERP/POS permanece limitado a la sucursal y espacio exactos de la pestaña.
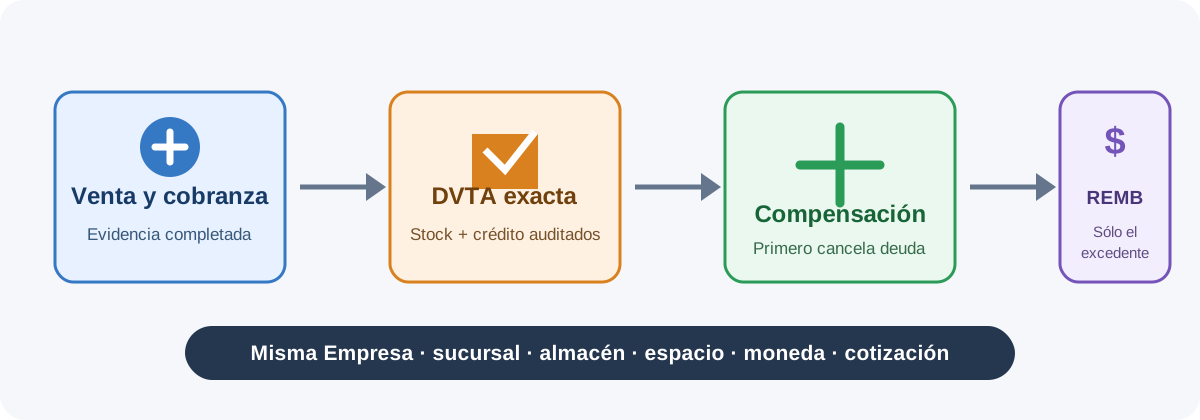
Una devolución de Venta reúne hechos distintos que deben quedar vinculados y auditables: el ingreso físico, la nota de crédito, la compensación de la deuda original y, solamente cuando existe dinero efectivamente cobrado que queda a favor del cliente, el reintegro de Tesorería.
Orden operativo
- Abra la devolución desde la Venta y seleccione los renglones y porciones de origen exactos.
- Si el producto usa lote o serie, seleccione exclusivamente la identidad entregada en ese renglón. El sistema rechaza una serie de otro cliente y un lote que no figure en la Venta.
- Confirme el almacén, sucursal, espacio de trabajo, moneda, cotización, cantidades y política de efectos.
- Finalice la DVTA. El sistema registra una sola vez sus efectos de stock, cuenta corriente, nota de crédito, Libro IVA, contabilidad y carpeta de auditoría cuando correspondan.
- Revise el estado financiero. Si la Venta no tuvo cobranza real, la devolución compensa deuda y muestra No requiere reembolso.
- Si existe un excedente cobrado, registre uno o varios reintegros hasta el máximo ofrecido por el sistema.
Importe y medios admitidos
La condición tributaria de la nota de crédito es la del comprobante original, no la ficha actual del cliente. Para cada renglón se conservan la tasa, la base, el descuento y el importe que quedaron registrados al vender o emitir la nota de débito. Una devolución parcial revierte sólo la porción exacta. En Pruebas/BOLT se respeta el porcentaje comercial 0% o configurado que quedó en el documento; no se convierte en factura fiscal por tener un porcentaje. En Gestión/FACT, la NC fiscal conserva letra y condición del Libro IVA de origen. Si falta esa foto o no coincide con el origen, deténgase: no cambie la ficha, la tasa vigente ni el documento para forzar la operación; informe los códigos al administrador.
En una BOLT, ese porcentaje es comercial no fiscal: aunque sea 8%, 15% u otro valor, no se informa como IVA Débito Fiscal ni se lleva al Libro IVA. La nota de crédito toma la tasa, el importe y la cuenta comercial de la Venta original, incluso si la configuración cambió después. En los informes se distinguen ingreso neto, porcentaje comercial y total cobrado; cambiar la tasa no convierte el porcentaje en ingreso ni en impuesto fiscal. La devolución aplicada reduce el ingreso y el porcentaje de la porción devuelta una sola vez. Si falta la foto original o su cuenta, solicite revisión del comprobante antes de devolver o reembolsar; no cambie la tasa actual ni repita la NC para corregir un informe.
Si la Venta POS tuvo descuento general, cada devolución parcial conserva la misma proporción de ese descuento. Dos devoluciones de mitades deben sumar el importe final original, no los precios brutos anteriores al descuento. Revise también que los reintegros y la caja acumulen exactamente ese total, sin repetir la Venta ni alterar su importe guardado.
El disponible se obtiene de la deuda original, las cobranzas completadas, el crédito de la DVTA y sus aplicaciones. El acumulado de la Venta o el total de la devolución, por sí solos, no autorizan un reintegro. En este circuito se admiten efectivo y transferencia bancaria en la misma moneda de la devolución. Cheques, tarjetas y conversión entre monedas permanecen bloqueados porque requieren el instrumento y la reversa específicos; nunca se convierten silenciosamente en efectivo o transferencia.
En el POS, devolver efectivo extranjero por el mismo medio original exacto, su moneda nativa y su cotizacion historica no constituye una conversion entre monedas. Si falta esa identidad persistida o el equivalente no reconcilia, la operacion se bloquea antes de emitir la Nota de Credito.
Controles posteriores
Compruebe por separado el número fiscal persistido, el crédito disponible, el reintegro real y la ubicación física. Que un rótulo heredado muestre un número pendiente no autoriza repetir la NC: revise el punto de venta, número y autorización del mismo documento. Una diferencia de presentación o saldo se investiga sin recrear la venta, el reintegro ni el stock.
En efectivo, el saldo disponible cuenta el cobro con signo positivo y cada reintegro confirmado con signo negativo en su moneda nativa, sin duplicar el movimiento que respalda el medio. Una devolución total de lo cobrado debe cancelar su aporte a caja; una parcial deja sólo el remanente. Conserve el cobro original aunque quede reembolsado y verifique el REMB exacto. Si la lectura difiere, no emita otro reintegro ni ajuste el saldo manualmente: informe los documentos y caja al administrador.
En transferencia, cada reintegro parcial conserva un movimiento bancario propio con referencia al REMB exacto, cuenta activa de la misma Empresa y moneda, importe nativo, cotización y saldo posterior. Los parciales no comparten número de movimiento ni vuelven a debitar la cuenta al reintentar la misma solicitud. Si aparece una identidad bancaria duplicada o una diferencia de saldo, deténgase y revise el documento y su movimiento desde Tesorería; no cree otro reintegro con una identidad nueva para superar el aviso.
- Cada solicitud conserva una identidad de reintento: repetirla no genera otro pago, movimiento, asiento ni número REMB.
- Un reintegro parcial reduce solamente el excedente exacto; el último deja el documento como reembolsado.
- Empresa, sucursal, almacén, espacio, moneda y cotización deben coincidir con la devolución.
- Una diferencia entre el acumulado y los documentos completados se muestra como Integridad bloqueada. No cambie filas ni saldos manualmente.
- Una DVTA con reintegro confirmado es inmutable: no se anula ni se borra el egreso de caja o banco. Si la operación fue errónea, registre una nueva Venta y su cobranza compensatoria, vinculando en la observación la DVTA y el REMB originales. Así el stock, la deuda, Tesorería, contabilidad y auditoría conservan ambos hechos.
Un artículo devuelto entra en cuarentena hasta completar su ubicación. Un lote vencido puede volver como existencia física, pero permanece no vendible. La serie conserva temporalmente la Venta y el cliente de origen; solamente al completar la ubicación queda disponible. Si la devolución se anula antes de reutilizarla, lote y serie regresan a su estado vendido original mediante el contramovimiento exacto.
Este artículo es el mismo que se abre dentro del sistema desde la pantalla correspondiente, y se actualiza con cada versión. Si querés ver el circuito funcionando, pedí una demo.