Flujo de fondos en una pyme: cómo saber cuánta plata va a haber, y cuándo
Publicado el: 15 Nov, 2026
En casi todas las pymes el flujo de fondos es una planilla. Alguien la arma un lunes, con lo que hay en el banco, lo que falta cobrar y lo que hay que pagar, y para el jueves ya no coincide con nada. No es un problema de prolijidad: la planilla no sabe que entró un cobro, que se rechazó un cheque o que el proveedor mandó otra factura.
Qué es, y qué no es
El flujo de fondos no es la contabilidad ni el resultado del mes. Una empresa puede ganar plata y quedarse sin caja, porque vendió a sesenta días y tiene que pagar a treinta. El flujo de fondos trabaja con dos datos: el importe y la fecha en que el dinero entra o sale de verdad. Con eso contesta lo que la contabilidad no contesta: si el mes que viene alcanza.
Las tres capas
- Lo que hay hoy. El efectivo en las cajas y los saldos de los bancos, por moneda. Con una aclaración que importa: el saldo disponible no es lo mismo que el saldo, porque puede incluir un descubierto.
- Lo que ya está documentado. Las ventas por cobrar, las facturas de proveedores por pagar y los cheques y eCheqs con su fecha. Esto el sistema de gestión ya lo sabe: no hay que volver a escribirlo.
- Lo que todavía no tiene comprobante. Los sueldos, el alquiler, los impuestos, las cuotas de la tarjeta, una venta grande que está por cerrarse. Son los estimados, y es la capa que casi nunca está.
Los estimados, la parte que falta
Un estimado es una previsión con importe, fecha, categoría y responsable. Puede ser suelto o repetirse en una serie: el alquiler de los próximos doce meses, las cuotas de un préstamo. Lo que distingue a una herramienta de una planilla es qué pasa después:
- La serie se puede cambiar. Si el alquiler aumenta en marzo, el aumento se aplica a las cuotas que faltan, sin tocar las que ya se pagaron. Si cambia el día de pago, la serie se reprograma.
- El estimado se cumple con el comprobante real. Cuando llega el pago, se registra desde el mismo estimado y queda vinculado. Si el pago cubre una parte, el resto sigue pendiente.
- No se cuenta dos veces. Mientras es una previsión, suma como previsión. Cuando hay un comprobante, la previsión deja de sumar. Es el error más común de la planilla: tener anotada la factura y, además, la previsión de esa misma factura.
Por qué la planilla se queda corta
- Se desactualiza el mismo día: nadie le avisa de un cobro, un rechazo o una factura nueva.
- No distingue un cheque en cartera de uno depositado, ni cuándo se acredita.
- No abre el origen: detrás de un número no está el comprobante.
- Depende de una persona, y de que esa persona no se equivoque al copiar.
- No compara: para probar «¿y si este cliente paga un mes más tarde?» hay que armar otra planilla.
Lo que tiene que tener
- Posición de tesorería por caja, banco y moneda, con el disponible aparte del saldo.
- Agenda de cobros y de pagos armada con los comprobantes que ya existen.
- Cheques y eCheqs, los que entran y los que salen, con su fecha y su estado.
- Estimados y series, con la posibilidad de reprogramar y de cambiar el importe de lo que falta.
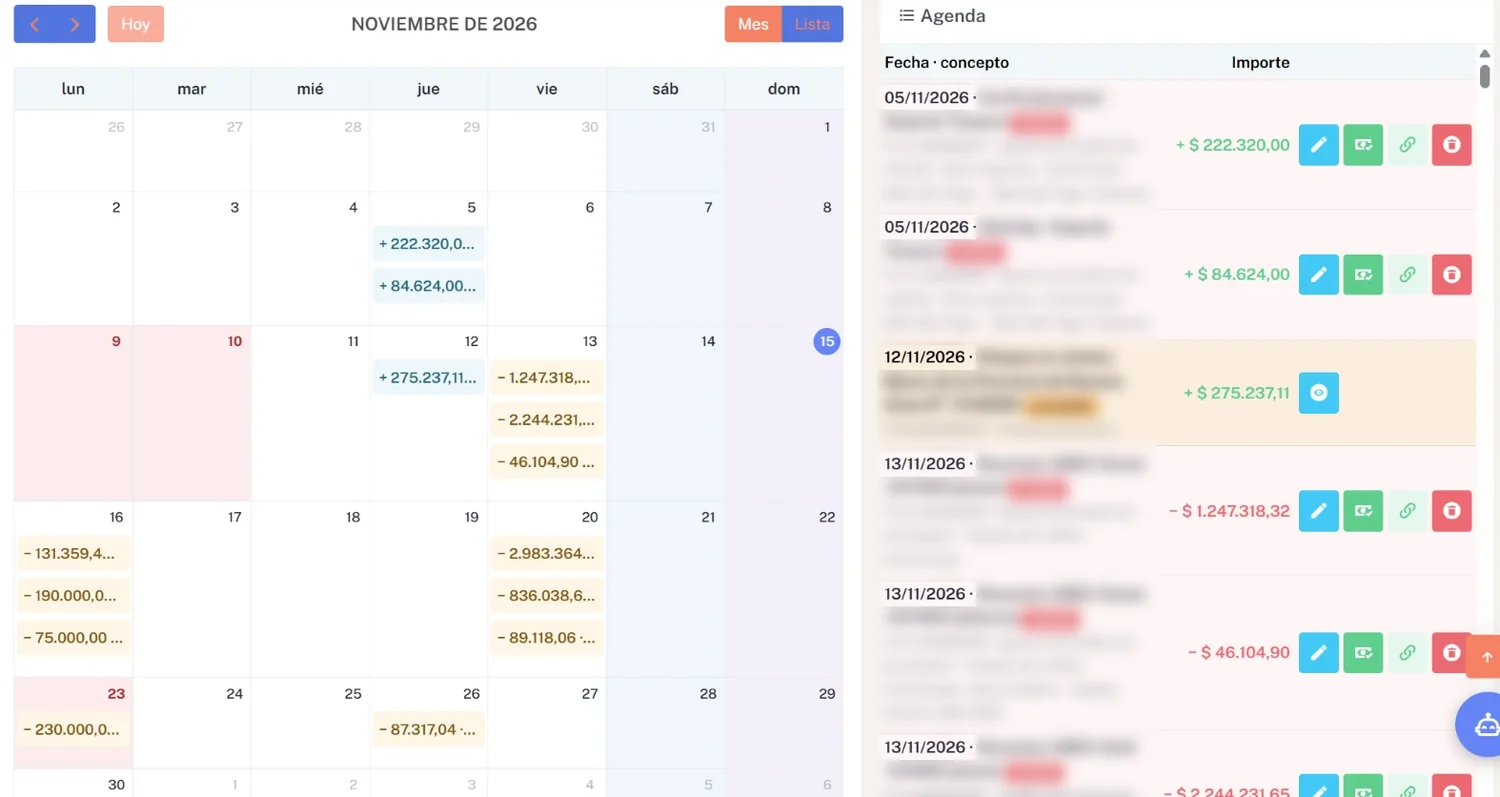
- Un calendario que respete los fines de semana, los feriados bancarios y los plazos de acreditación.
- Escenarios, para comparar la previsión base contra alternativas sin tocar ningún comprobante.
- El camino hasta el origen: cada importe proyectado se abre hasta el documento, el cheque o la cuenta que lo generó.
- Permisos separados: es información sensible. No todos los que cargan un pago tienen que ver la posición de la empresa.
Señales de que hace falta
- Nadie puede decir cuánta plata va a haber el mes que viene sin armar una planilla.
- Los vencimientos de impuestos y sueldos sorprenden, aunque sean todos los meses los mismos.
- Se descubre que un cheque no tiene fondos cuando ya se depositó.
- Hay dos versiones del flujo: la de administración y la del dueño.
- Las decisiones de compra se toman mirando el saldo del banco de hoy.
Cómo elegirlo: las preguntas
- ¿La agenda de cobros y pagos sale de los comprobantes, o hay que cargarla aparte?
- ¿Puedo cargar lo que todavía no tiene comprobante, y repetirlo en una serie?
- ¿Qué pasa con una serie cuando cambia el importe o la fecha?
- ¿Cómo se cumple una previsión cuando llega el pago real? ¿Y si el pago es parcial?
- ¿Cómo evita contar dos veces la factura y su previsión?
- ¿El calendario sabe de feriados y de plazos de acreditación?
- ¿Puedo comparar escenarios sin modificar nada real?
- ¿Quién puede ver la posición, y se puede limitar por rol?
Dónde encaja Tesauro
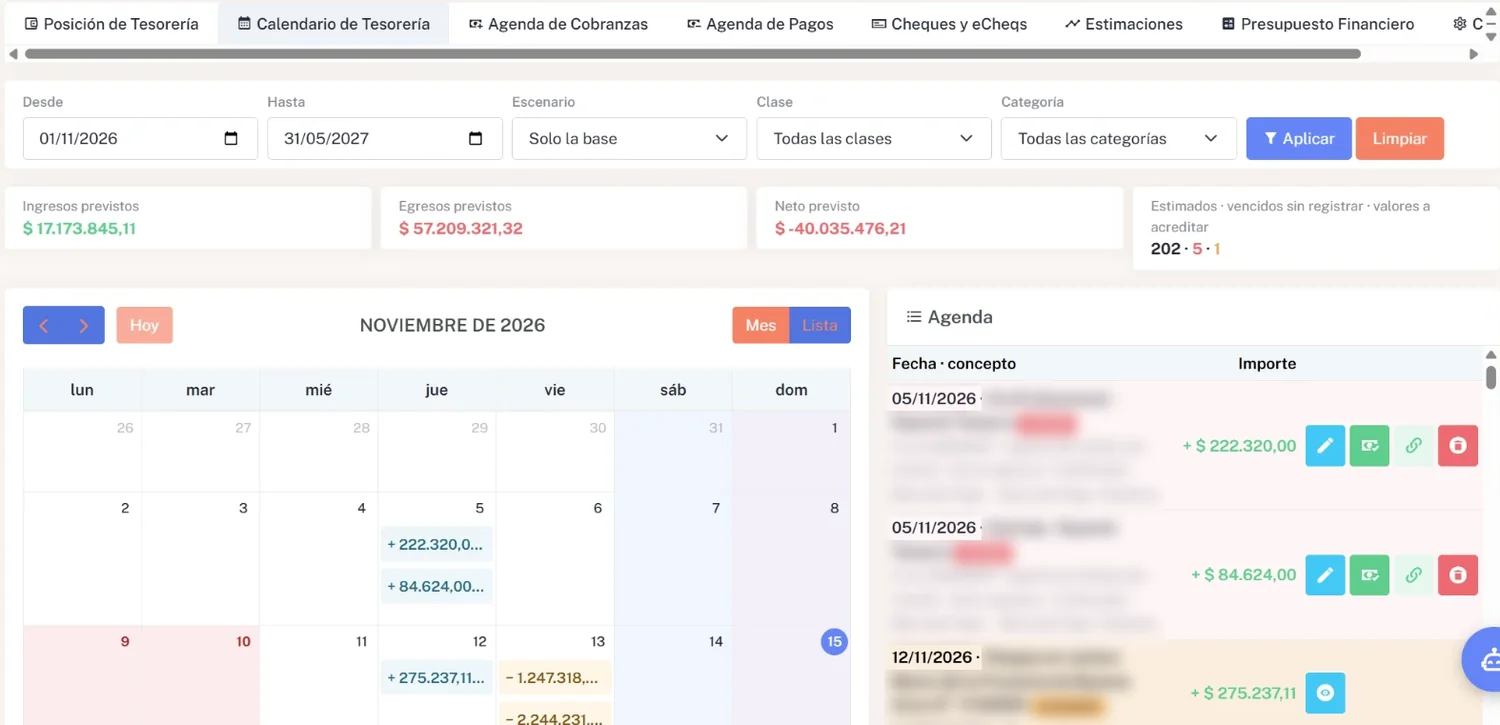
En Tesauro el flujo de fondos es parte del sistema de gestión, no un programa aparte, y está pensado para la escala de una pyme: proyectar la caja con estimados, series y escenarios no tendría que ser algo reservado a las empresas grandes. En Tesauro Polar es el módulo CashFlow: posición de tesorería, agendas de cobros y pagos, cheques y eCheqs, estimados con series, escenarios, calendario con feriados financieros y resúmenes por correo. Tesauro Esencial trae su flujo de fondos con estimados, series, posición, agendas y calendario. En los dos, un estimado se cumple con el cobro o el pago real, por importe, y un comprobante puede cubrir varios.
La contabilidad y el flujo de fondos leen los mismos comprobantes: está explicado en Software de contabilidad para pymes argentinas y en el área Caja, finanzas y contabilidad. Si querés verlo con un caso de tu empresa, pedí una demo.
Preguntas frecuentes sobre el flujo de fondos
¿Qué diferencia hay entre el flujo de fondos y la contabilidad?
La contabilidad registra lo que la empresa ganó y debe; el flujo de fondos registra cuándo entra y sale el dinero. Una empresa puede tener resultado positivo y quedarse sin caja, porque vendió a plazo y tiene que pagar antes de cobrar. Por eso hacen falta los dos, y conviene que lean los mismos comprobantes.
¿Qué es un estimado en un flujo de fondos?
Es una previsión de dinero que va a entrar o salir y que todavía no tiene comprobante: sueldos, alquiler, impuestos, cuotas de una tarjeta o de un préstamo, una venta que está por cerrarse. Tiene importe, fecha, categoría y responsable, y puede repetirse en una serie. Cuando llega el cobro o el pago real, el estimado se cumple con ese comprobante.
¿Se puede llevar el flujo de fondos en una planilla?
Se puede, y muchas pymes empiezan así. El límite es que la planilla no se entera de lo que pasa: un cobro, un cheque rechazado o una factura nueva la dejan vieja el mismo día. Cuando el flujo de fondos vive en el sistema de gestión, la agenda de cobros y pagos sale de los comprobantes y sólo hay que cargar lo que todavía no tiene comprobante.
¿Cómo se evita contar dos veces el mismo importe?
Vinculando la previsión con el comprobante real. Mientras no hay comprobante, el importe suma como estimado; cuando se registra el cobro o el pago, el estimado queda cumplido y deja de sumar. Si el pago cubre una parte, sólo esa parte deja de sumar y el resto sigue pendiente.
¿Quién tiene que poder ver el flujo de fondos?
Es información sensible, así que conviene que los permisos estén separados: ver la posición de la empresa, ver las cobranzas, ver los pagos, cargar estimados y exportar son cosas distintas, y no todas las personas que registran un pago necesitan ver cuánta plata hay.
Commentarios (0)
Publicá tu comentario